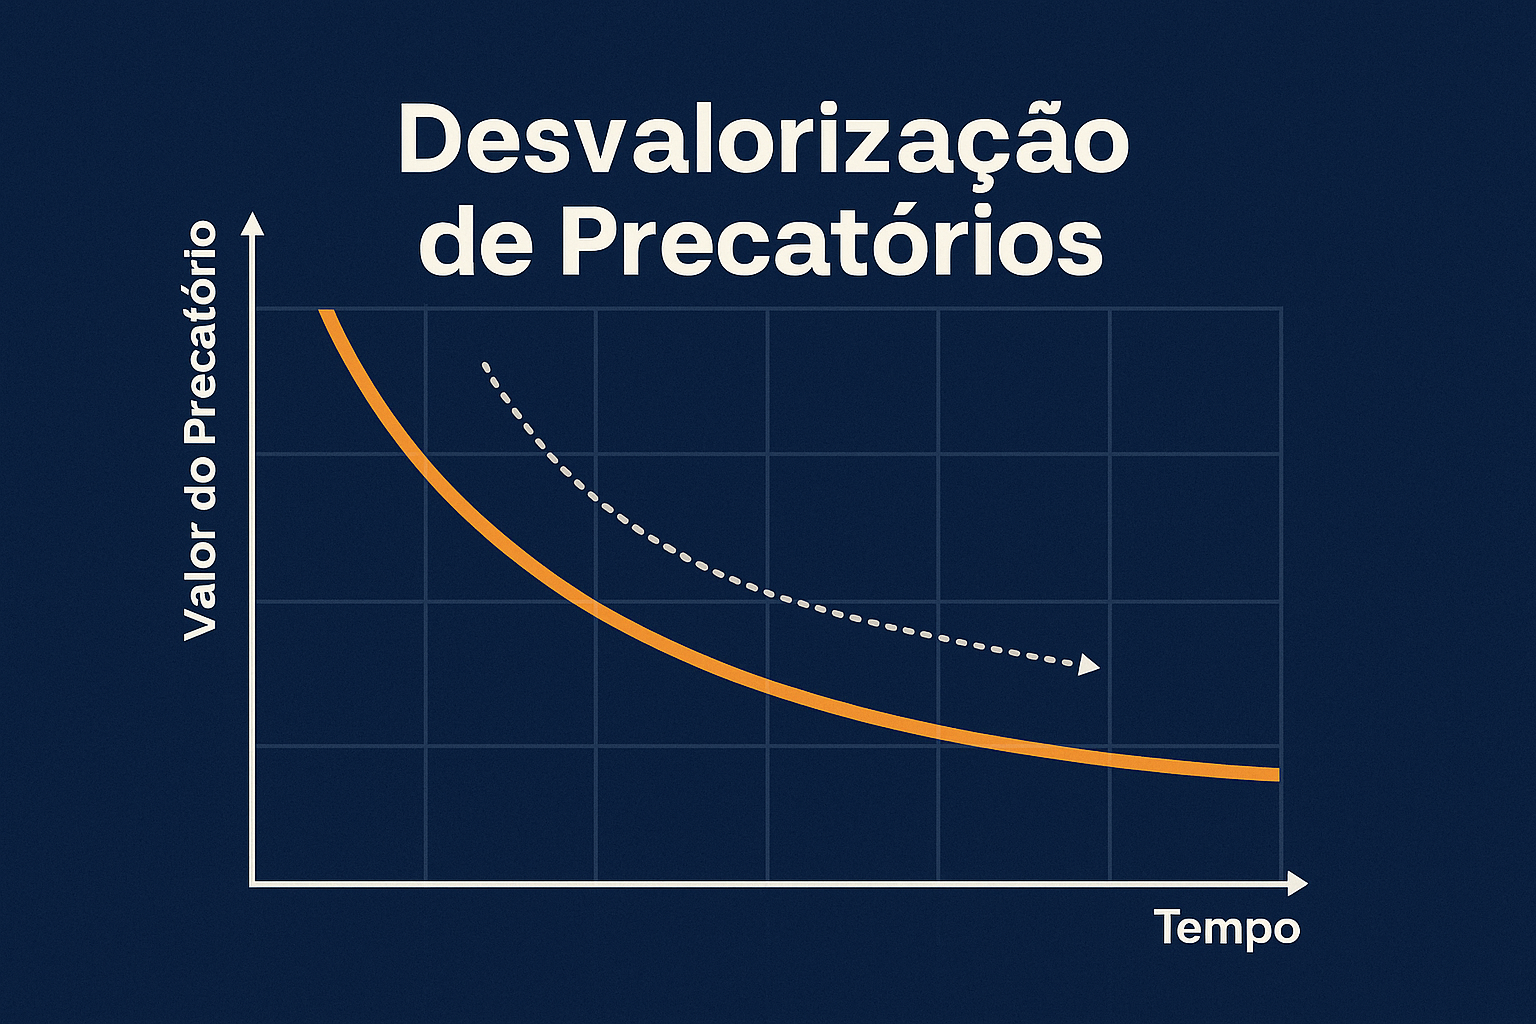
Introdução: A Dinâmica Econômica dos Precatórios
No universo jurídico brasileiro, os precatórios representam não apenas o desfecho processual de uma demanda contra a Fazenda Pública, mas configuram ativos financeiros sujeitos a complexas variáveis econômicas. Frequentemente, advogados concentram-se na obtenção da vitória judicial, relegando a segundo plano o monitoramento dos fatores que podem, sorrateiramente, corroer o valor real desses créditos. A compreensão dos mecanismos que influenciam a desvalorização dos precatórios constitui ferramenta essencial para o exercício da advocacia contemporânea, especialmente quando consideramos o lapso temporal entre a expedição e o efetivo pagamento desses títulos.
A Corrosão Inflacionária: Um Adversário Silencioso
O Impacto da Inflação na Valoração Real
A inflação, fenômeno econômico de elevação sustentada dos preços, representa talvez o mais pernicioso fator de desvalorização dos precatórios. Embora o ordenamento jurídico preveja mecanismos de correção monetária, a aplicação de índices oficiais nem sempre reflete adequadamente a perda do poder aquisitivo da moeda. A jurisprudência consolidada do STF, notadamente no julgamento do RE 870.947, pacificou o entendimento de que o IPCA-E constitui índice adequado para atualização monetária. Contudo, a defasagem entre a inflação real e a oficialmente reconhecida pode gerar perdas substanciais, especialmente em cenários de instabilidade econômica.
Não raro, credores enfrentam situações em que o valor nominal do precatório aumenta, enquanto seu valor real – aquilo que efetivamente se pode adquirir com tal montante – diminui progressivamente. Esta dinâmica perversa exige do advogado atenção redobrada e análise econômica aprofundada para orientação adequada de seus clientes.
Alterações Legislativas e Emendas Constitucionais: Incerteza Jurídica
O arcabouço normativo que rege os precatórios no Brasil caracteriza-se por sua volatilidade. As sucessivas emendas constitucionais – EC 30/2000, EC 62/2009, EC 94/2016, EC 99/2017 e, mais recentemente, a EC 113/2021 – ilustram a instabilidade desse sistema. Cada nova alteração legislativa traz consigo potenciais impactos na forma de pagamento, prazos e, consequentemente, na valoração desses créditos.
A EC 113/2021, por exemplo, estabeleceu novo regime de pagamento de precatórios, alterando substancialmente o fluxo financeiro e as expectativas temporais de liquidação. Tais mudanças afetam diretamente o valor de mercado desses ativos, criando cenários de incerteza que tendem a depreciar os créditos judiciais.
Jurisprudência Flutuante: Risco Interpretativo
Somando-se às alterações legislativas, as oscilações jurisprudenciais introduzem elemento adicional de incerteza. Decisões do STF sobre a constitucionalidade de dispositivos que regulam o pagamento de precatórios podem alterar drasticamente o horizonte temporal e as condições de adimplemento. Esta imprevisibilidade interpretativa constitui fator relevante na precificação desses créditos no mercado secundário.
O Fator Temporal: A Espera que Desvaloriza
Cronologia do Pagamento: Uma Equação Complexa
O extenso intervalo entre a expedição do precatório e seu efetivo pagamento representa, possivelmente, o mais visível fator de desvalorização. Conforme estabelecido no art. 100 da Constituição Federal, precatórios apresentados até 2 de abril são pagos até o final do exercício financeiro seguinte. Na prática, entretanto, observa-se acúmulo significativo de passivos judiciais pelos entes públicos, resultando em filas que podem estender-se por décadas.
Esta dilação temporal implica não apenas a já mencionada corrosão inflacionária, mas também o custo de oportunidade inerente à imobilização de capital. Recursos que poderiam ser aplicados produtivamente permanecem congelados, gerando perdas reais mesmo quando formalmente atualizados.
Regime Especial de Pagamentos: Prolongamento do Horizonte Temporal
O Regime Especial de Pagamento de Precatórios, sucessivamente prorrogado pelas emendas constitucionais, estende ainda mais o prazo para quitação integral dessas obrigações. Atualmente, o regime vigente permite que Estados, Distrito Federal e Municípios quitem seus débitos até 2029, mediante plano de pagamento que, invariavelmente, posterga a satisfação do crédito.
Aspectos Tributários: Incidência Fiscal como Fator de Depreciação
A tributação incidente sobre precatórios representa outro elemento significativo de desvalorização. O imposto de renda, calculado pelo regime de competência, pode incidir sobre o montante total do precatório, incluindo juros e correção monetária. Em determinadas situações, a carga tributária pode alcançar patamares expressivos, reduzindo substancialmente o valor líquido a ser recebido pelo credor.
A complexidade da matéria tributária aplicável aos precatórios exige análise casuística aprofundada. Precedentes do STJ têm reconhecido a não incidência de imposto de renda sobre juros moratórios em algumas hipóteses específicas, como no caso de verbas indenizatórias (Súmula 498/STJ). Contudo, a correta identificação da natureza jurídica da verba e do regime tributário aplicável demanda expertise técnica considerável.
Estratégias para Mitigação de Perdas: Alternativas Práticas
Diante do cenário exposto, advogados dispõem de algumas estratégias para minimizar a desvalorização dos precatórios de seus clientes:
- Análise econômico-financeira periódica do valor real do crédito, considerando cenários inflacionários e custo de oportunidade;
- Acompanhamento legislativo proativo, antecipando-se a possíveis alterações normativas que possam impactar o valor do precatório;
- Planejamento tributário adequado, identificando possibilidades de enquadramento em regimes fiscais mais favoráveis;
- Avaliação de alternativas de negociação direta com o ente devedor, quando disponíveis programas de conciliação com deságio controlado;
- Consideração da alienação do crédito a investidores especializados, como alternativa à espera prolongada pelo pagamento.

Cessão de Crédito: Uma Alternativa à Desvalorização Contínua
A cessão de precatórios a investidores especializados representa solução cada vez mais adotada por credores que preferem realizar imediatamente o valor de seu crédito, ainda que com deságio negociado, a aguardar o pagamento futuro com todas as incertezas a ele inerentes.
Esta alternativa permite ao credor:
- Eliminar a incerteza quanto ao prazo de recebimento
- Proteger-se contra futuras alterações legislativas desfavoráveis
- Obter liquidez imediata para investimentos ou necessidades urgentes
- Transferir ao cessionário os riscos associados à cobrança
O mercado secundário de precatórios, cada vez mais sofisticado, oferece condições variadas de negociação, sendo fundamental a assessoria jurídica especializada para avaliação adequada do deságio justo, considerando todos os fatores de risco envolvidos.
Conclusão: Conhecimento como Ferramenta de Preservação de Valor
A compreensão dos múltiplos fatores que influenciam a desvalorização dos precatórios constitui conhecimento estratégico para o advogado contemporâneo. Mais que mero operador do direito processual, o profissional deve posicionar-se como consultor econômico-jurídico, auxiliando seus clientes na tomada de decisões que maximizem o valor real de seus créditos.
A análise criteriosa das variáveis inflacionárias, legislativas, temporais e tributárias permite identificar o momento ótimo para eventual cessão do crédito ou, alternativamente, para sua manutenção na expectativa de pagamento pelo ente público devedor.
Diante da complexidade da matéria e dos riscos envolvidos na desvalorização contínua dos precatórios, a Royal Credit oferece consultoria especializada para advogados e seus clientes, apresentando alternativas concretas para monetização imediata desses ativos. Nossa equipe de especialistas está à disposição para análise personalizada de cada caso, oferecendo condições diferenciadas para aquisição de precatórios.
Entre em contato
Não permita que o precatório de seu cliente continue perdendo valor enquanto aguarda na fila de pagamento. Consulte a Royal Credit para uma avaliação gratuita e descubra como transformar créditos judiciais de longo prazo em recursos imediatamente disponíveis, com segurança jurídica e condições transparentes.
Este artigo foi elaborado pela equipe jurídica da Royal Credit, especializada em operações com precatórios e créditos judiciais, e tem caráter meramente informativo, não constituindo aconselhamento jurídico ou financeiro.